
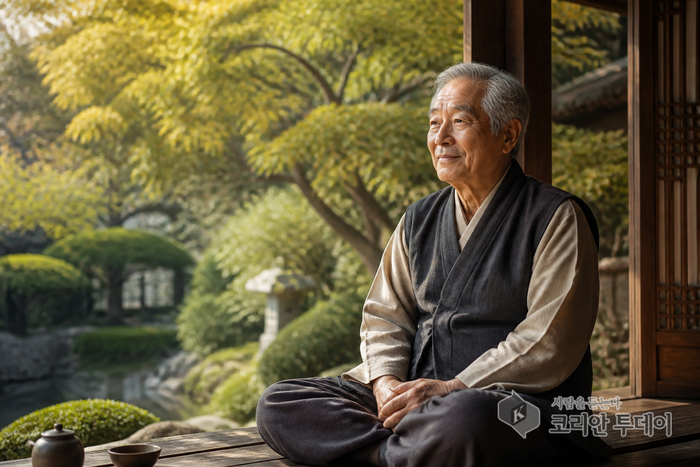
去年秋天,我在首尔九老区一家银行分行等待办理业务时,坐在我旁边的是一位七十多岁的老先生。他手里攥着一本泛黄的定期存折,反复向柜员确认:”这笔钱绝对不会亏吧?一分都不能少。”柜员耐心解释了三遍利率条款,老人才把印章按下去。那一刻我忽然意识到,对他而言,那本存折不是理财工具,而是他晚年唯一能握在手里的安全感。几个月后,我在北京走访一位从事社区养老服务的朋友时,遇到另一幅完全不同的场景——一位刚退休的阿姨,正对着手机银行APP研究个人养老金账户里的基金产品清单,眼神里带着几分犹豫,也带着几分跃跃欲试。这两个画面,成了我写下这一章的起点。
我把这两位老人的表情反复回想,发现他们其实在问同一个问题,只是给出了截然相反的答案。”手里的钱至少要守住”——这几乎是我在韩国采访无数老年人时听到的共同心声。作为经历过1997年IMF金融危机和2008年全球金融危机的一代人,股票和基金在他们心中几乎等同于”赌博”。而那位北京阿姨的犹豫,则是另一种时代情绪的投射:制度在鼓励她冒险,可她自己仍然本能地想选择稳妥。这种”制度设计与个人心理之间的落差”,正是我这一章想要呈现的核心张力。
数字很快印证了我在柜台前的直觉。截至2024年,韩国65岁以上老年人口已达993.8万人,占总人口的19.2%,2025年更是正式突破20%,进入超老龄社会。而韩国老年家庭资产结构里,80%以上被锁定在房产中,金融资产仅占约16%。换句话说,大多数老人属于”有房无钱”的”房产穷人”。更让我心里发沉的是那个数字——66岁以上退休年龄群体的相对贫困率高达39.8%,是OECD平均水平13.1%的三倍。那位攥着存折的老先生,或许正是这39.8%中的一员。他不是不懂理财,他只是没有第二次犯错的余地。
与此同时,中国的老龄化速度同样惊人。截至2024年末,60岁以上人口达3.1031亿,占总人口的22%。但中国走的是一条截然不同的路径:国家在2023年中央金融工作会议上明确提出”做好养老金融大文章”,养老产业市场规模从2023年的12万亿元增长至2024年的13.9万亿元,同比增长16.5%,预计2027年将突破20万亿元。截至2024年11月,个人养老金账户开户人数已达7,279万人——这个体量,足以说明国家层面的决心。可实际缴存比例仅为28.7%,说明制度已经搭好舞台,大多数人还站在台下张望。那位北京阿姨,正是站在台边、还没完全迈上去的那一群人之一。
让我感到意外的一个细节,是韩国近三年50岁以上股票投资者持续增加的现象。当2030世代的年轻人纷纷离场时,银发投资者反而成了股市里的”常驻力量”。他们偏好大型分红股或ETF这类相对稳定的产品,追求股息收益而非短期价差。我把这称为”稳健中的消极冒险”——不是不想动,而是用最小的步伐试探水温。这和中国那946种个人养老金专属产品(储蓄型466种、保险168种、基金286种、理财26种)形成了有趣的镜像:中国的养老目标基金里,基金和股票型占比高达87.7%,银行存款仅占3.2%,制度设计得极为大胆;但个人养老金产品中,储蓄型仍占63%的最高比重。国家在往前冲,个人却在往后退半步。
未来资产投资与养老金中心主任金敬禄的一句话,一直留在我笔记本的扉页上:”养老资金管理的核心不在于’稳健还是冒险’,而在于’需要用多久’。在预期寿命超过90岁的时代,60岁时仅靠存款反而可能是最危险的选择。”我把这句话念给那位攥存折的老先生听时,他沉默了很久,只说了一句:”道理我都懂,可我不敢赌。”这句话让我明白,统计数字背后,是几十年生活经验刻下的谨慎,不是一句”该冒险”就能扭转的。
这种差异的根源,其实要回到两国社会保障体系的设计。韩国拥有国民年金、退休年金、个人年金三层养老体系,架构相对完善,但实际领取金额远远不足以覆盖生活费——国民年金平均领取额仅约每月60万韩元(约合3,200元人民币)。这意味着许多老人退休后仍需继续工作,不敢轻易动用手里的资产,”守住”成了唯一理性的选择。而中国的养老保障制度相较经济发展水平仍显不足,城镇职工基本养老保险与城乡居民养老保险之间存在巨大差距,农村老年人月养老金仅200元的情况并不罕见。正因如此,中国政府才不得不通过税收优惠,大力推进”第三支柱”个人养老金,把老年人往金融市场里引导——仅养老理财产品试点,就已吸引47万投资者,规模达1,000亿元。制度的紧迫感,往往来自保障的缺口。
写这一章时,我常常想起一个容易被忽略的风险:认知能力的衰退。2025年韩国认知症患者已达97万人,预计2026年将突破100万人。当一个人金融决策能力逐渐下降时,无论选择稳健还是冒险,都可能酿成灾难性后果。韩国老年人房产资产的过度集中,还意味着一种结构性风险——真正急需用钱时,却难以快速变现。而两国针对老年人的金融诈骗案例,近年来都在急剧增长,”保证高回报”这样的诱饵,往往能让一辈子的积蓄一夕清空。这些不是危言耸听,而是我在采访中一次又一次听到的真实故事。
那么,面对百岁时代,我们究竟该如何安放这份既想守住、又怕不够用的焦虑?我在书里提出了三个具体的思路,或许可以作为一种折中的答案。第一是”桶策略”——把资产按使用时间分层配置:短期一到三年的生活费放在存款里求稳,中期四到十年配置债券和分红股,长期十年以上的部分则留给股票和基金去对抗通胀与长寿风险。第二是修正版”110减年龄”或”120减年龄”法则,取代传统的”100减年龄”公式,让65岁的老人也能维持45%到55%的股票配置,而不是一味清仓离场。第三,是善用金融监护人制度——趁头脑清醒时,提前指定信赖的家人或专业人士,以应对认知能力衰退后的决策风险,韩国的”成年监护制度”和中国的”意定监护”都是可以借助的工具。这三点说到底,都是在回答同一个问题:钱应该陪伴我们活多久,就该按那个节奏去安排。
我想把这个问题留给读者:如果今天让您重新规划养老资金,您会选择像那位首尔老先生一样,把所有的安全感都押在一张存折上;还是像北京那位阿姨一样,愿意在制度铺好的轨道上,迈出犹豫但真实的一步?也许答案并不在”稳健”或”冒险”这两个词里,而在于我们愿不愿意诚实地面对——自己还有多少年要过,又需要多少钱才能安心地过完这些年。这既是个人的功课,也是中韩两国需要共同面对、共同解答的时代课题。
这个故事在我的著作《银色桥梁:金钱与关系》第3章中有更详细的记述。
https://wiabook.com/books/silverbridge-vol03-cn/
THE KOREAN TODAY × WIA CODE
이 기사의 WIA Code

WIA Code 스캐너로 비추면 인터넷 없이 발행 사실과 위·변조 여부를 확인할 수 있습니다.
휴대폰 기본 카메라로 찍으면 스캐너 안내 페이지가 열립니다 — 기사 바로 열기

움직이는 코드는 스트림입니다 — WIA Code 스캐너로 약 10초 비추면 기사 전문(사진 포함)이 폰에 저장되어 인터넷 없이도 읽을 수 있습니다.
WIA Code · 코리안투데이


Leave a Reply