
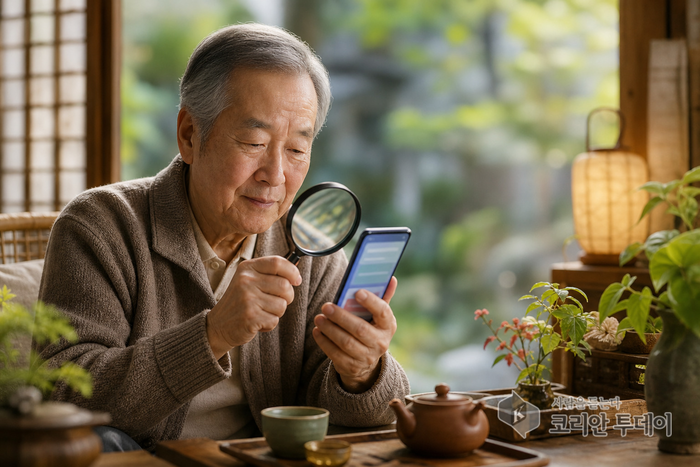
지난겨울 서울 구로의 한 은행 지점 앞에서, 저는 돋보기안경을 쓰고 스마트폰 화면을 한참 들여다보던 할머니 한 분을 만났습니다. 번호표를 뽑고도 두 시간을 더 기다려야 한다는 안내를 듣고서야, 할머니는 가방에서 조심스레 휴대폰을 꺼내 화면을 톡톡 두드리기 시작하셨습니다. “이거 하면 안 기다려도 된다던데, 어디를 눌러야 할지 모르겠어요.” 그 한마디가 이번 장을 쓰게 된 계기였습니다. 저는 그날 이후 몇 달간 한국과 중국의 은행 창구와 고령자 대상 디지털금융 교육 현장을 오가며, 편리함이라는 말 뒤에 가려진 표정들을 기록했습니다.
취재를 시작하며 가장 먼저 눈에 들어온 것은 숫자였습니다. 한국은행이 2025년 3월 발표한 「2024년 지급수단 및 모바일금융서비스 이용행태 조사」에 따르면 60대 이상 고령층의 모바일금융서비스 이용률이 마침내 50%를 돌파했습니다. 2021년 조사에서 25% 안팎이던 수치가 단 3년 만에 두 배로 뛴 것입니다. 언뜻 반가운 소식처럼 보였지만, 제가 만난 어르신들의 표정은 그 숫자만큼 밝지 않았습니다. 이용률이 오른 것과 그 서비스를 스스로, 불안 없이 다룰 수 있게 된 것은 다른 이야기였기 때문입니다.
그 간극을 통계로 다시 확인한 것은 중국 소비자협회의 조사를 접하고 나서였습니다. 중국인민은행과 중국은행업협회 자료를 보면 개인 모바일뱅킹 앱 이용률은 88%로 한국보다 훨씬 높습니다. 그런데 중국 소비자협회가 2024년 11월 발표한 「금융 적로화 실태조사」는 60세 이상 중 ‘인터넷뱅킹을 스스로 완결할 수 있다’고 답한 비율이 32.8%에 불과하다고 짚었습니다. 은행 영업점의 적로화(適老化) 개조율이 99%를 넘어섰다는 화려한 수치 뒤에, 여전히 열 명 중 일곱 명은 누군가의 도움 없이는 자기 돈을 스스로 움직이지 못한다는 사실이 숨어 있었던 것입니다. 저는 이 두 나라의 숫자를 나란히 놓아 보면서, 이용률이라는 지표가 얼마나 쉽게 진짜 현실을 가려버리는지를 새삼 느꼈습니다.
한국의 현장은 또 다른 얼굴을 하고 있었습니다. KB국민은행의 ‘KB스타뱅킹 골든라이프’나 하나은행의 ‘큰글씨뱅킹’처럼 4대 시중은행이 앞다투어 고령자 전용 모드를 내놓았지만, 정작 한국소비자원이 2024년 9월 65세 이상 500명을 조사한 결과 이런 모드가 있다는 사실조차 아는 어르신은 31.2%에 그쳤습니다. 반면 중국은 2020년 국무원이 「고령자의 스마트기술 활용 곤란 해소 실시방안」을 발표한 뒤, 공상은행의 ‘행복생활판’, 농업은행의 ‘큰글자판’처럼 6대 국유은행이 일제히 적로화 전용 버전을 의무적으로 탑재했습니다. 같은 문제를 두고 한국은 기업의 자율적 개선에, 중국은 국가 주도의 표준화에 기댄 셈입니다. 저는 이 대목에서 어느 쪽이 옳다기보다, 방식이 다를 뿐 결과는 비슷하게 절반의 성공에 머물러 있다는 생각이 들었습니다.
제가 이 만남들에서 가장 깊이 새긴 것은, 문제의 핵심이 ‘글자 크기’가 아니라는 사실이었습니다. 취재 중 인용하게 된 김난도 서울대 소비자학과 교수의 말이 오래 남았습니다. “고령자에게 필요한 것은 ‘더 큰 글자’가 아니라 ‘더 작은 선택지’이다. 메뉴가 20개인 앱을 160%로 확대해봐야 혼란만 커진다.” 실제로 농업은행의 ‘큰글자판’이 월간 활성 이용자 6,800만 명을 기록하며 성공한 이유는 메뉴를 다섯 개로 과감히 줄였기 때문이었습니다. 반면 한국의 일부 고령자 모드는 메뉴는 그대로 두고 글자만 키운 경우가 적지 않았습니다. 저는 이 차이를 보며, 배려란 더 많은 것을 얹어주는 일이 아니라 무엇을 덜어낼지 용기 있게 고르는 일이라는 것을 다시 배웠습니다.
이 문제는 개별 은행의 서비스 설계를 넘어, 두 나라가 함께 마주한 인구 구조의 변화와 맞닿아 있습니다. 한국은 2025년 65세 이상 인구가 전체의 19.9%를 넘어서며 초고령사회에 공식 진입했고, 같은 시기 국내 은행 점포는 5년 새 1,100개, 16.4%가 줄었습니다. 창구가 사라지는 속도가 어르신들이 디지털에 적응하는 속도보다 빠른 것입니다. 중국도 사정은 비슷해서, 60세 이상 인구가 2억 9,697만 명에 이르는 ‘은발족(银发族)’ 시대에 접어들었지만 같은 기간 은행 점포는 7,800개, 7.2%가 줄었습니다. 게다가 두 나라 모두 고령층을 노린 보이스피싱 피해가 해마다 수천억 원 규모로 쌓이고 있다는 사실은, 디지털 전환이 준비 없이 밀어붙여질 때 가장 먼저 다치는 사람이 누구인지를 분명히 보여줍니다.
저는 이 장을 쓰면서 독자 여러분께 한 가지를 여쭙고 싶어졌습니다. 우리 가족의 어르신은 지금 스마트폰 은행 앱을 혼자 열고 계실까요, 아니면 자녀의 손을 빌려야만 겨우 이체 한 번을 마치실까요. 중국에서 널리 쓰이는 ‘친정부(親情付)’처럼 자녀가 부모의 계좌를 원격으로 살펴드리는 방식이든, 은행 창구에 앉아 직원의 설명을 듣는 방식이든, 중요한 것은 어르신이 자신의 돈을 스스로 다룰 수 있다는 존엄을 잃지 않는 일이라고 생각합니다. 편리함은 선택지로 남을 때에만 편리함이고, 그 곁에는 언제나 도와주는 손이 함께 있어야 한다는 것을, 저는 그 겨울 구로의 은행 앞에서 만난 할머니를 통해 배웠습니다.
이 이야기는 제 책 「실버 브릿지: 디지털 실버」 제4장에 더 자세히 담겨 있습니다. 도서 상세 페이지는 https://wiabook.com/books/silverbridge-vol04-kr/에서 확인하실 수 있습니다.
THE KOREAN TODAY × WIA CODE
이 기사의 WIA Code

WIA Code 스캐너로 비추면 인터넷 없이 발행 사실과 위·변조 여부를 확인할 수 있습니다.
휴대폰 기본 카메라로 찍으면 스캐너 안내 페이지가 열립니다 — 기사 바로 열기

움직이는 코드는 스트림입니다 — WIA Code 스캐너로 약 10초 비추면 기사 전문(사진 포함)이 폰에 저장되어 인터넷 없이도 읽을 수 있습니다.
WIA Code · 코리안투데이

답글 남기기