
지난 취재길에서 저는 두 장의 영수증을 나란히 받아 들었던 기억이 오래 남습니다. 하나는 서울의 한 대학병원에서 백내장 수술을 받으신 어르신의 것이었고, 다른 하나는 산둥성 농촌 마을에서 만난 老人(라오런)이 큰 병 치료 뒤 손에 쥐고 있던 청구서였습니다. 두 분 모두 영수증을 받아 든 순간, 말없이 한숨부터 내쉬셨습니다. 제도는 다르고 언어도 다른데, 그 한숨의 무게는 어쩐지 닮아 있었습니다. 오늘은 그 두 장의 영수증에서 시작해, 한중 양국 의료보험 제도가 고령자에게 실제로 어떤 부담을 지우고 있는지 이야기하고 싶습니다.
제가 만난 서울의 어르신은 이렇게 말씀하셨습니다. “보험료는 매달 꼬박꼬박 내는데, 정작 필요한 수술은 비급여라 그 큰돈을 다 제가 내야 하더라고요.” 실제로 취재하며 확인한 자료에도 이 말씀이 그대로 담겨 있었습니다. 2024년 한국 건강보험 보장률은 64.9%로, OECD 평균 76.3%에 한참 못 미칩니다. 특히 65세 이상 어르신의 보장률은 69.8%로 오히려 전년보다 0.1%포인트 낮아졌다고 하니, 제도가 나아지고 있다고 말하기엔 조심스러운 수치입니다.
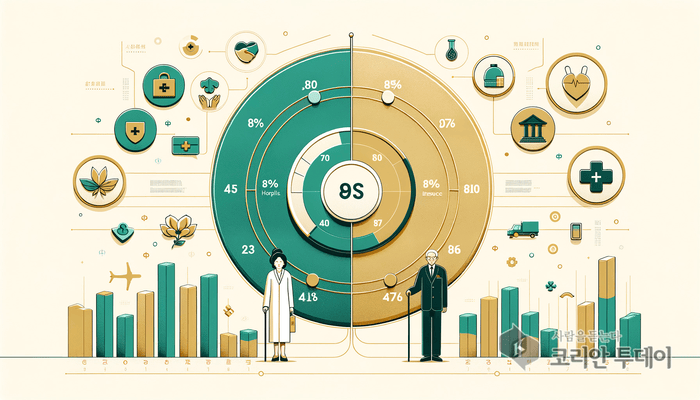
산둥성에서 만난 老人의 이야기는 결이 달랐습니다. 그분은 주민의보(城乡居民医保)에 가입되어 있었는데, 큰 병원에서는 자부담이 30~50%에 이른다고 하셨습니다. “가입은 되어 있는데, 정작 큰 병이 나면 집안 살림이 흔들려요”라는 말씀이 오래 마음에 남았습니다. 중국식으로는 이를 因病致贫, 그러니까 ‘질병으로 인한 빈곤’이라 부른다고 하더군요. 참보율 95%, 가입자 13억 2,638만 명이라는 숫자만 보면 중국의 의료보험은 매우 촘촘해 보이지만, 그 안을 들여다보면 도시의 직공의보와 농촌의 주민의보 사이에 깊은 격차가 있었습니다.
두 나라의 제도 설계 자체도 사뭇 다릅니다. 한국은 1989년 전 국민 건강보험을 달성한 뒤 2000년 국민건강보험공단으로 통합해 단일 보험자 체계를 운영하고 있습니다. 2024~2025년 보험료율은 보수월액의 7.09%로 2년 연속 동결되었고, 직장가입자는 사용자와 근로자가 각각 3.545%씩 나눠 부담합니다. 반면 중국은 직공의보와 도시농촌주민의보의 이원 체계입니다. 직공의보는 고용주 8%, 개인 2%를 부담하고, 주민의보는 개인 연 380위안에 정부가 670위안을 보조하는 구조입니다. 농촌 고령자 대부분이 가입한 주민의보의 입원 기금지급률은 약 70% 수준에 머무릅니다.
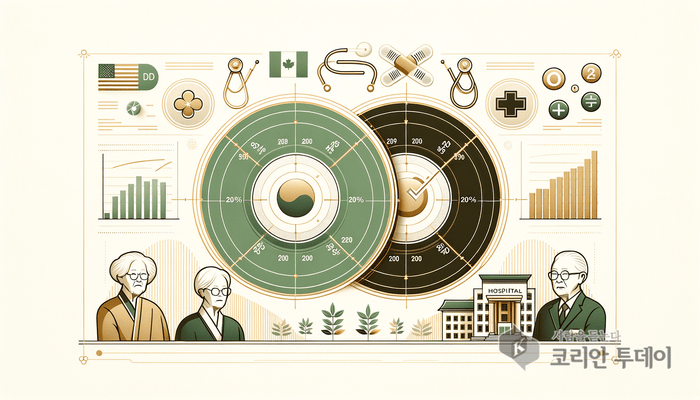
이 두 분을 취재하며 제가 깨달은 것은, ‘가입률’과 ‘실질 보장’은 전혀 다른 질문이라는 사실이었습니다. 한국은 GDP 대비 경상의료비가 9.7%로 OECD 평균에 근접하는데도 보장률이 낮다는 것은, 결국 그 의료비의 상당 부분을 개인이 직접 짊어지고 있다는 뜻입니다. 국민건강보험공단 자료를 보면 2024년 본인부담상한액을 초과한 의료비로 201만 명에게 2조 6,278억 원이 환급되었다고 하는데, 이는 역으로 그만큼 많은 분이 상한액을 넘는 의료비를 미리 지출했다는 의미이기도 합니다. 65세 이상 어르신의 연간 진료비는 522만 9천 원, 그중 본인부담만 123만 6천 원에 달합니다.
세대와 정책의 큰 흐름에서 보면, 두 나라 모두 고령화라는 같은 파도 앞에 서 있습니다. 한국은 2025년 65세 이상 인구 비율이 20%를 돌파해 초고령사회에 진입했고, 중국도 2억 1,700만 명, 전체 인구의 약 15.4%가 65세 이상입니다. 다만 한국이 중국보다 10~15년 앞서 이 길을 걷고 있다는 점에서, 한국의 시행착오는 그 자체로 이웃 나라에 건네줄 수 있는 자산이 될 수 있다고 생각합니다. 실제로 중국은 ‘건강중국 2030’ 전략 아래 의료비 개인부담 완화를 국정과제로 삼고 있고, 한국은 2025년 중증질환자 본인부담률을 최대 10% 낮추는 방향으로 움직이고 있습니다. 서로 다른 속도로, 그러나 같은 방향으로 나아가고 있는 셈입니다.
독자 여러분께 묻고 싶습니다. 우리가 매달 내는 보험료가 정말 노년의 마지막 순간까지 우리를 지켜줄 수 있을까요. 그리고 그 답을 찾기 위해, 이웃 나라의 제도를 굳이 들여다볼 이유가 있을까요. 저는 두 분의 한숨을 나란히 떠올릴 때마다, 제도의 우열을 가리기보다 서로가 놓친 것을 배우는 편이 더 정직한 질문이라는 생각이 듭니다. 병원비 영수증 앞에서 국경이 없었듯, 그 해법을 찾는 과정에도 국경이 없어야 하지 않을까요.
취재 노트를 다시 펼치면 또 하나의 장면이 떠오릅니다. 서울 종로의 한 경로당에서 만난 어르신은 제 손을 꼭 잡으시며 이렇게 말씀하셨습니다. “자식들한테 병원비 얘기는 죽어도 못 꺼내요. 그게 더 아파요.” 그리고 몇 달 뒤 산둥성 지난시 외곽에서 만난 老人 한 분도 비슷한 말씀을 하셨습니다. “자녀들이 도시로 나가 있으니, 아파도 혼자 참는 게 습관이 됐어요.” 국경을 넘어도 자식에게 부담을 주지 않으려는 부모의 마음은 어쩐지 똑같았습니다.
실제로 한국 장기요양보험 인정자는 2024년 기준 약 110만 명을 넘어섰는데, 이 중 상당수가 여전히 시설이나 전문 재가급여보다 가족 돌봄에 기대고 있는 실정입니다. 중국 역시 60세 이상 인구 3억 1천만 명 가운데 절반 가까이가 농촌에 거주하며, 도시로 떠난 자녀 대신 배우자나 이웃이 돌봄을 떠맡는 ‘공소노인(空巢老人)’ 현상이 갈수록 뚜렷해지고 있습니다. 효(孝)라는 유교적 전통이 두 나라 모두에 깊이 뿌리내려 있지만, 정작 그 전통을 지탱해야 할 가족 구조는 도시화와 저출산 속에서 조금씩 헐거워지고 있는 셈입니다.
저는 이 두 장면을 나란히 떠올릴 때마다, 제도의 완성도보다 더 중요한 것이 있다는 생각이 듭니다. 바로 아픔을 말할 수 있는 분위기입니다. 아무리 보장률이 높아지고 재가서비스가 확충되어도, 어르신 스스로 “힘들다”고 말하지 못한다면 그 제도는 절반만 작동하는 셈이니까요. 여러분의 부모님, 혹은 여러분 자신은 정말 아플 때 가장 먼저 누구에게 그 사실을 알리시나요. 어쩌면 그 답이 제도가 다음으로 나아가야 할 방향을 알려주는 단서일지도 모릅니다.
이 이야기는 제 책 「실버 브릿지: 그들의 하루」 제12장에 더 자세히 담겨 있습니다. 한중 양국 어르신들의 병원비 영수증 뒤에 숨은 숫자와 사연을 더 깊이 들여다보고 싶으신 분은 위아북 상세 페이지(https://wiabook.com/books/silverbridge-vol02-kr/)에서 만나보실 수 있습니다.

답글 남기기