
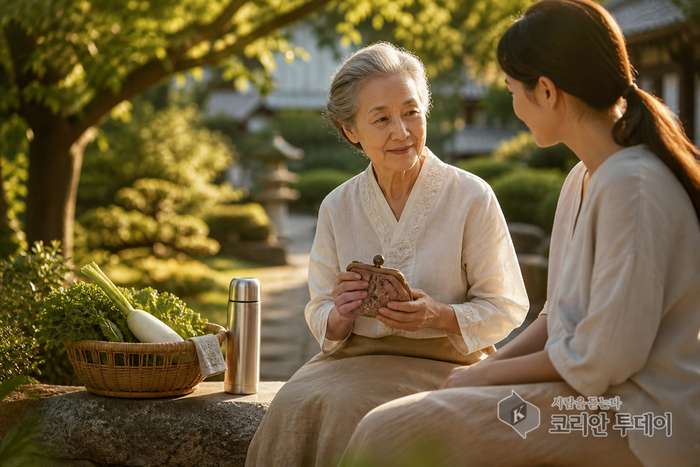
몇 해 전 초겨울, 저는 중국 청도의 한 재래시장에서 자꾸만 걸음을 멈추게 하는 할머니 한 분을 만났습니다. 배추를 사면서도 몇 위안을 깎으려 실랑이를 벌이시던 분이, 등 뒤에서 손주가 나타나자 망설임 없이 지갑을 열어 군밤 한 봉지를 사 주셨습니다. 저는 그 자리에서 여쭤봤습니다. “할머니, 배추는 그렇게 아끼시면서 손주한테는 왜 그렇게 쉽게 쓰세요?” 할머니는 웃으며 짧게 답하셨습니다. “나를 위해 쓰는 건 사치고, 저 아이를 위해 쓰는 건 도리지.” 그 한마디가 이번 칼럼을 쓰게 된 계기였습니다.
「실버 브릿지: 돈과 관계」 제2장을 쓰면서 저는 이 짧은 대화가 결코 한 개인의 성격이 아니라는 걸 확인하게 됐습니다. 중국 노인 세대에게는 ‘勤俭持家(근검지가)’, 즉 근면하고 검소하게 집안을 다스린다는 말이 도덕적 미덕으로 새겨져 있습니다. 1950~60년대 대약진운동과 문화대혁명을 몸으로 겪은 세대에게 아끼는 것은 습관이 아니라 생존 본능에 가까웠습니다. 그래서 중국 노인의 소비는 흥미로운 이중 구조를 보입니다. 본인을 위한 지출에는 극도로 인색하지만, 자녀와 손주를 위한 지출에는 놀라울 만큼 과감해지는 것입니다.
이 일화가 개인의 인상에 그치지 않는다는 것은 숫자가 말해줍니다. 2024년 중국 인민은행이 2만 명을 대상으로 실시한 설문조사에서 응답자의 거의 3분의 2가 저축을 더 늘릴 계획이라고 답했는데, 이는 지난 20년 사이 가장 높은 수치였습니다. 중국의 총 저축률은 43.4%로 세계 최고 수준이지만, 최종소비율은 GDP 대비 56%에 불과합니다. 선진국 평균 80%는 물론이고 태국(74%)이나 베트남(63%)에도 크게 못 미치는 숫자입니다. 도시 노인의 월평균 소비는 3,980위안, 농촌 노인은 2,502위안으로 그 격차도 상당합니다. 저는 이 숫자들을 정리하면서, “아낀다”는 한 단어 뒤에 얼마나 다른 삶의 조건들이 숨어 있는지를 새삼 느꼈습니다.
한국으로 눈을 돌리면 전혀 다른 얼굴의 절약을 만나게 됩니다. 취재 중 서울 변두리에서 만난 한 어르신은 30년 된 아파트 한 채를 가지고 계셨지만, 정작 그 달 생활비를 걱정하고 계셨습니다. “집은 있는데 쓸 돈이 없어요.” 이 말이 한국 노인 자산 구조의 역설을 그대로 보여줍니다. 2024년 기준 고령자 가구의 순자산은 4억 6,594만 원에 이르지만, 대부분이 살고 있는 집값입니다. 65세 이상 고령자의 소득 빈곤율은 39.7%로 OECD 회원국 중 1위이고, 생활비의 절반을 스스로 마련하기 어려운 독거노인이 전체 고령자 가구의 37.8%를 차지합니다. 중국 할머니의 절약이 ‘도리’였다면, 한국 어르신의 절약은 ‘함정’에 가까웠습니다.
저는 이 두 만남을 나란히 놓고서야 비로소 깨달았습니다. 두 나라 노인 모두 “구두쇠”라는 손가락질을 받지만, 그 뿌리는 정반대라는 것을요. 중국의 저축은 의료비·교육비·주거비를 스스로 대비해야 하는 사회안전망의 빈자리가 만들어낸 ‘예비적 저축’입니다. 반면 한국의 절약은 자녀 교육에 전 재산을 쏟아붓고 정작 자신의 노후는 준비하지 못한 채 은퇴를 맞은 세대가, 부동산에 묶인 자산과 불충분한 연금 사이에서 강제로 떠안게 된 생존법입니다. 같은 “아끼는 손”이지만 그 손이 쥐고 있는 사정은 전혀 다릅니다.
이 차이는 개인의 회고담을 넘어 두 사회가 지나온 길을 비춥니다. 한국은 2025년 65세 이상 인구 비율이 20%를 넘어서는 초고령사회에 진입하고, 중국은 60세 이상 인구가 이미 3억 1,031만 명, 전체의 22%에 달합니다. 두 나라 모두 자녀 세대는 부모 세대의 절약을 이해하지 못하는 경우가 많습니다. 중국의 90后, 00后 세대는 부모의 검소함을 ‘抠门(구두쇠)’이라 비판하며 “쓸 때는 쓰자(该花就花)”를 외치고, 한국에서도 부모 세대의 절약이 답답함이나 안쓰러움으로만 읽힐 때가 많습니다. 저는 이 세대 간 시선의 어긋남 자체가 우리가 풀어야 할 숙제라고 생각합니다.
「실버 브릿지: 돈과 관계」 제2장 뒷부분에는 그날 시장에서 돌아와 제가 노트에 옮겨 적은 문장이 하나 있습니다. “아끼는 손에는 두 개의 표정이 있다. 하나는 두려움이고, 하나는 사랑이다.” 배추 값을 깎던 손과 손주에게 군밤을 사주던 손이 결국 같은 손이었다는 것을, 저는 그 문장을 쓰면서야 온전히 이해했습니다. 취재를 이어가며 만난 다른 중국 노인들도 비슷한 화법을 썼습니다. “내 앞가림은 내가 알아서 하지만, 아이들 앞에서는 가난한 티를 낼 수 없다”는 말이 유독 자주 반복됐습니다. 저는 그 말들을 받아 적으며, 절약이 때로는 자존심을 지키는 마지막 방법이라는 것도 함께 배웠습니다.
한중 양국 정부의 대응도 이 세대의 절약 방식과 무관하지 않습니다. 중국은 2035년까지 기본연금 전국 통합과 개인연금 세제 혜택 확대를 예고했지만, 정작 농촌 노인의 월 기초연금은 도시의 10분의 1 수준에 머물러 있습니다. 한국은 기초연금을 40만 원대로 인상하는 방안을 논의 중이지만, 국민연금 소득대체율 논쟁은 여전히 제자리입니다. 저는 두 나라의 제도가 결국 “누가 노후를 책임지는가”라는 같은 질문 앞에서 서로 다른 속도로 걸어가고 있을 뿐이라고 생각합니다. 여러분이라면, 부모님의 노후를 국가·자녀·본인 중 누구의 몫이라고 보시겠습니까.
독자 여러분께 묻고 싶습니다. 여러분의 부모님, 혹은 여러분 자신은 어떤 이유로 지갑을 닫고 계신가요. 그것이 미덕이어서인지, 아니면 다른 선택지가 없어서인지 한 번쯤 되짚어 봐 주셨으면 합니다. 저는 청도의 할머니와 서울의 어르신, 두 분의 손을 나란히 떠올릴 때마다, 절약이라는 말 안에 우리가 미처 묻지 못한 질문들이 얼마나 많이 쌓여 있는지를 생각하게 됩니다. 그 질문을 묻는 일에서부터 한중 실버세대를 잇는 다리가 시작된다고 저는 믿습니다.
이 이야기는 제 책 「실버 브릿지: 돈과 관계」 제2장에 더 자세히 담겨 있습니다. 관심 있으신 분들은 위아북 도서 상세 페이지(https://wiabook.com/books/silverbridge-vol03-kr/)에서 만나보실 수 있습니다.
THE KOREAN TODAY × WIA CODE
이 기사의 WIA Code

WIA Code 스캐너로 비추면 인터넷 없이 발행 사실과 위·변조 여부를 확인할 수 있습니다.
휴대폰 기본 카메라로 찍으면 스캐너 안내 페이지가 열립니다 — 기사 바로 열기

움직이는 코드는 스트림입니다 — WIA Code 스캐너로 약 10초 비추면 기사 전문(사진 포함)이 폰에 저장되어 인터넷 없이도 읽을 수 있습니다.
WIA Code · 코리안투데이

답글 남기기