
지난달 서울 강남의 한 세무법인 상담실에서, 저는 일흔을 앞둔 건물주 한 분과 마주 앉아 있었습니다. 그분은 자녀 셋에게 어떻게 재산을 나눠야 할지 몇 달째 잠을 설쳤다고 하셨습니다. “세율이 무서운 게 아니라, 애들끼리 얼굴 붉히게 될까 봐 그게 더 무섭습니다.” 그 한마디가 저를 다시 경주로, 그리고 산서성 진상들의 옛 상점으로 데려갔습니다. 이번 「실버 브릿지」 제10장은 그 질문에서 출발했습니다.
경주 최부잣집의 가훈 중에 “흉년에는 논을 사지 말라”는 구절이 있습니다. 처음 이 문장을 접했을 때 저는 단순한 처세훈 정도로 여겼습니다. 그런데 취재를 거듭할수록, 이 문장이 실은 자산 증식보다 자산 운용의 윤리를 먼저 가르치는 태도였다는 걸 알게 됐습니다. 중국 산서성 진상(晉商)의 ‘삼고가훈(三顧家訓)’ 역시 같은 결을 가지고 있었습니다. 재물의 뿌리는 돈이 아니라 덕(德)이라는 유교 경제윤리, ‘재덕부재재(財德不在財)’의 관점이 두 나라 모두에 남아 있었던 겁니다.
숫자로 보면 이 흐름은 결코 작은 이야기가 아닙니다. 후룬연구원 2024년 보고서는 중국 고액자산가 가정이 향후 10년 안에 20조 위안(약 3,996조 원), 30년 안에는 79조 위안(약 1경 5,783조 원)을 자녀 세대에게 넘길 것이라고 내다봤습니다. 특히 자산 50억 위안 이상 가업 보유자 중 60세 이상 비율은 2016년 23%에서 2025년 49%로, 채 십 년이 안 되는 사이 두 배 넘게 뛰었습니다. 중국의 창업 1세대가 집단적으로 ‘은퇴 수술대’에 오른 셈입니다. 한국도 다르지 않습니다. 2025년 1~11월 서울 집합건물 증여 등기만 7,436건, 전년보다 25% 이상 늘었고, 75년 만에 상속세 체계가 ‘유산세’에서 ‘유산취득세’로 바뀝니다. KB금융지주 2025 부자보고서는 금융·부동산 자산 10억 원 이상 부자가 47만 6,000명에 이르며 평균 연령이 60대 초반에 진입했다고 밝혔습니다. 상속을 기다리는 자녀 세대만 어림잡아 400만 명이 넘는다는 뜻입니다.
제가 만난 그 건물주는 결국 유언장과 보험을 함께 준비하는 쪽을 택했습니다. 흥미롭게도 이는 중국 고액자산가들의 선택과 겹칩니다. 후룬연구원 조사에 따르면 중국 고액자산가의 67%가 유언장을, 54%가 종신보험을 승계 수단으로 활용합니다. 상속세가 아예 없는 중국에서조차 신탁이나 가족사무소보다 ‘내가 통제하지 않아도 흘러가는’ 장치를 선호한다는 점이, 저는 노자의 ‘상선약수(上善若水)’와 묘하게 닮았다고 느꼈습니다. 반면 한국은 상속세 최고세율이 50%로 OECD 2위입니다. 세율은 정반대인데, 두 나라 부모 모두 결국 같은 질문 앞에 서 있었습니다. ‘내가 없는 뒤에도 이 재산이 가족을 지킬 수 있을까’라는 질문 말입니다.
저는 이 취재를 하면서 상속이라는 것이 결국 돈의 문제가 아니라 시간의 문제라는 걸 다시 확인했습니다. 한국의 ‘기여분 제도’와 중국 민법전 제1130조의 ‘분배 증액 조항’은 둘 다 부모를 실제로 부양한 자녀에게 법정 상속분 이상의 권리를 인정합니다. 다시 말해 동양식 유산은 돈뿐 아니라 돌봄 시간을 적립하는 제도라는 것입니다. 그 건물주의 자녀 중 유독 부모와 자주 통화하고 병원에 동행했던 막내가, 다른 형제들도 자연스럽게 동의하는 몫을 더 받게 된 것도 같은 이치였습니다.
이런 흐름 뒤에는 더 큰 인구 구조의 변화가 있습니다. 임광현 국세청장은 한 인터뷰에서 이렇게 말했습니다. “상속세 개편의 본질은 세율이 아니라 덕을 가르칠 시간을 확보하는 일입니다. 75년 만의 유산취득세 전환은 부모가 자녀에게 돈을 넘기기 전에 가치관을 설계하도록 제도가 허용하는 첫 장면입니다.” 저는 이 말이 단지 세제 개편에 대한 설명이 아니라, 고령화 사회 전체에 던지는 메시지로 들렸습니다. 부모 세대가 길어진 노년을 살아가는 동안, 자녀 세대는 그 시간 속에서 부모를 어떻게 대할지를 스스로 배우게 됩니다. 실버 산업이 요양·간병을 ‘비용’이 아니라 ‘자산 이전 과정’으로 재정의하기 시작한 것도 이런 맥락에서였습니다.
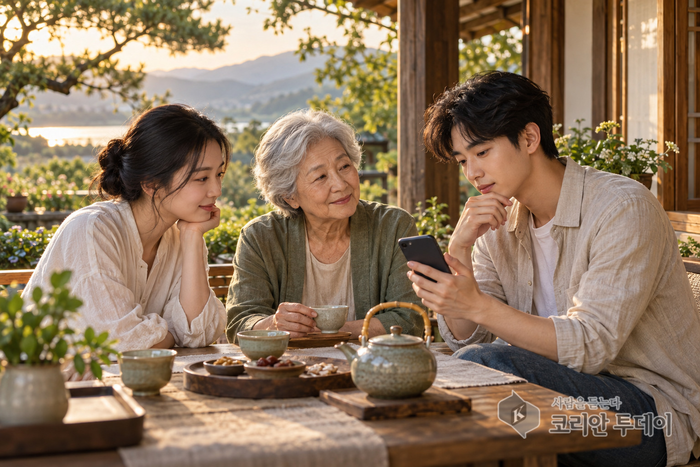
독자 여러분의 가족은 어떠신가요. 혹시 돈 이야기를 꺼내는 것 자체가 불효처럼 느껴지지는 않으셨나요. 저는 이번 장을 쓰면서, 부모와 자녀가 같은 식탁에 앉아 재산 이야기를 편안하게 나눌 수 있는 시간이야말로 가장 값비싼 유산일 수 있다는 생각을 했습니다. ‘富不過三代(부불삼대)’라는 옛말은 저주가 아니라 경고이자 설계도였습니다. 덕과 교육, 돌봄이 함께 전승되지 않으면 부는 3대를 넘기지 못한다는 뜻이었습니다. 그렇다면 우리 가족에게 지금 필요한 것은 세무사 상담보다 먼저, 솔직한 대화 한 번일지도 모릅니다.
이 이야기는 제 책 「실버 브릿지: 함께 늙어가는 법」 제10장에 더 자세히 담겨 있습니다. 한국과 중국의 상속세 제도 비교, 최부잣집과 진상의 가훈 전문, 그리고 한중 자산승계 시장에서 실버 서비스 기업들이 주목해야 할 진입 전략까지 함께 다뤘습니다. 도서 상세 페이지는 다음 링크에서 확인하실 수 있습니다: https://wiabook.com/books/silverbridge-vol05-kr/
THE KOREAN TODAY × WIA CODE
이 기사의 WIA Code

WIA Code 스캐너로 비추면 인터넷 없이 발행 사실과 위·변조 여부를 확인할 수 있습니다.
휴대폰 기본 카메라로 찍으면 스캐너 안내 페이지가 열립니다 — 기사 바로 열기
움직이는 코드(스트림) 한 장에 기사 전문(사진 포함)이 담겨 있습니다 — WIA Code 스캐너로 약 30초 비추면 폰에 저장되어 인터넷 없이도 읽을 수 있습니다. Stream.mp4 도 여기서 받습니다.
WIA Code · 코리안투데이

답글 남기기